BV-SALA · En producción
BiVelio Savings Layer
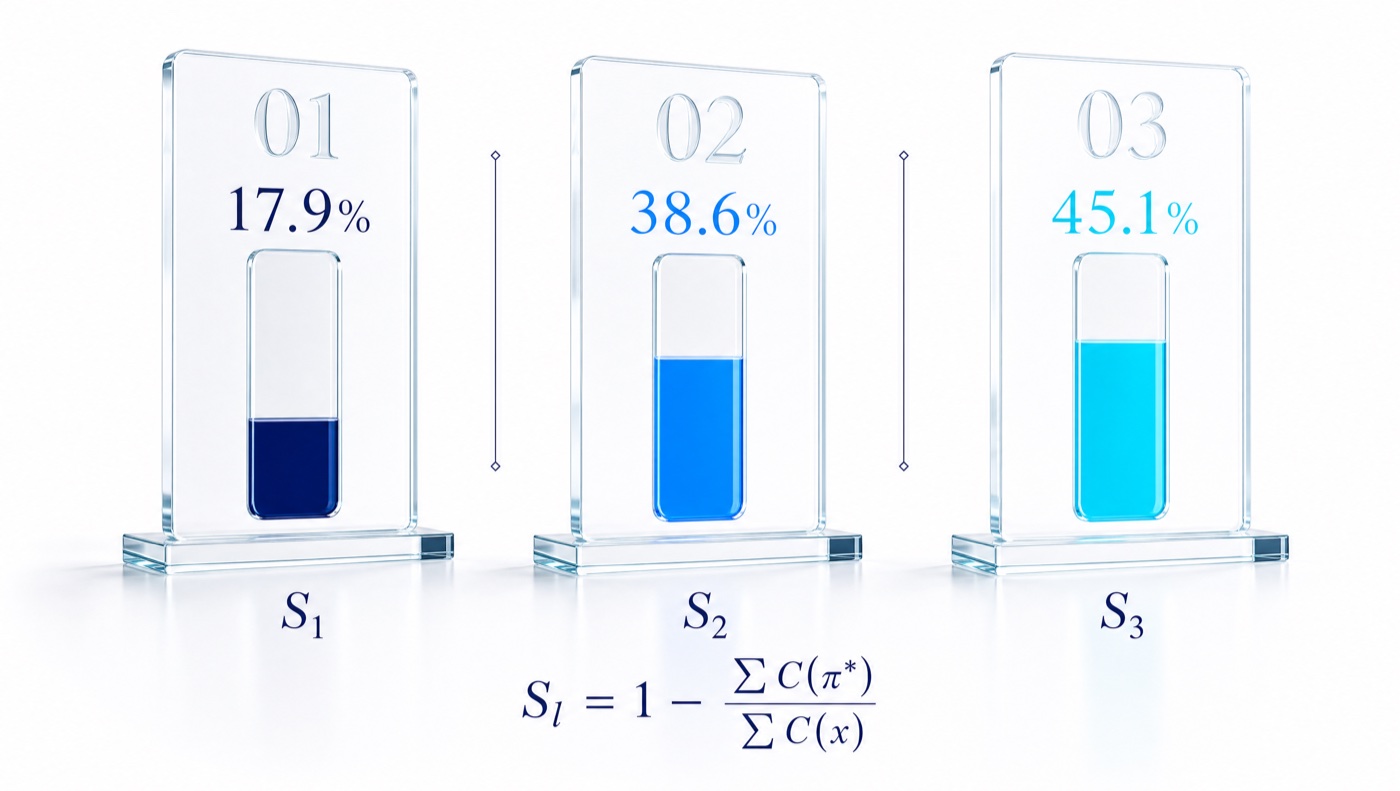
Una capa que optimiza y reescribe tu prompt antes de enviarlo a la API, para reducir el coste por llamada.
Saber más
Recuperación, agentes, grafos y orquestación —y ahora finanzas cuantitativas, con el Modelador de ETFs apalancados—. Sin humo: el porqué, el cómo y las matemáticas.
Nuestra misión
Construimos BiVelio operando empresas reales. Cada algoritmo que diseñamos nace de un problema concreto, no de un paper. Creemos que explicarlo en abierto es la forma más honesta de avanzar.
Publicamos el razonamiento, no solo el resultado. La transparencia es un requisito, no un gesto de marketing.
Matemáticas, código y mediciones reales. Si afirmamos algo, mostramos cómo lo sabemos.
Cada artículo se apoya en el anterior. El conocimiento que se acumula es el que crea ventaja a largo plazo.
Escribimos para enseñar. Si una idea ayuda a otro equipo a construir mejor, ha cumplido su función.
Línea 1 · En producción
No sustituimos a OpenAI, Anthropic, DeepSeek o Gemini. Nos colocamos delante: preparamos mejor lo que les envías para que gastes menos y expongas menos.
BV-SALA · En producción
Una capa que optimiza y reescribe tu prompt antes de enviarlo a la API, para reducir el coste por llamada.
Saber másBV-PRGA · En producción
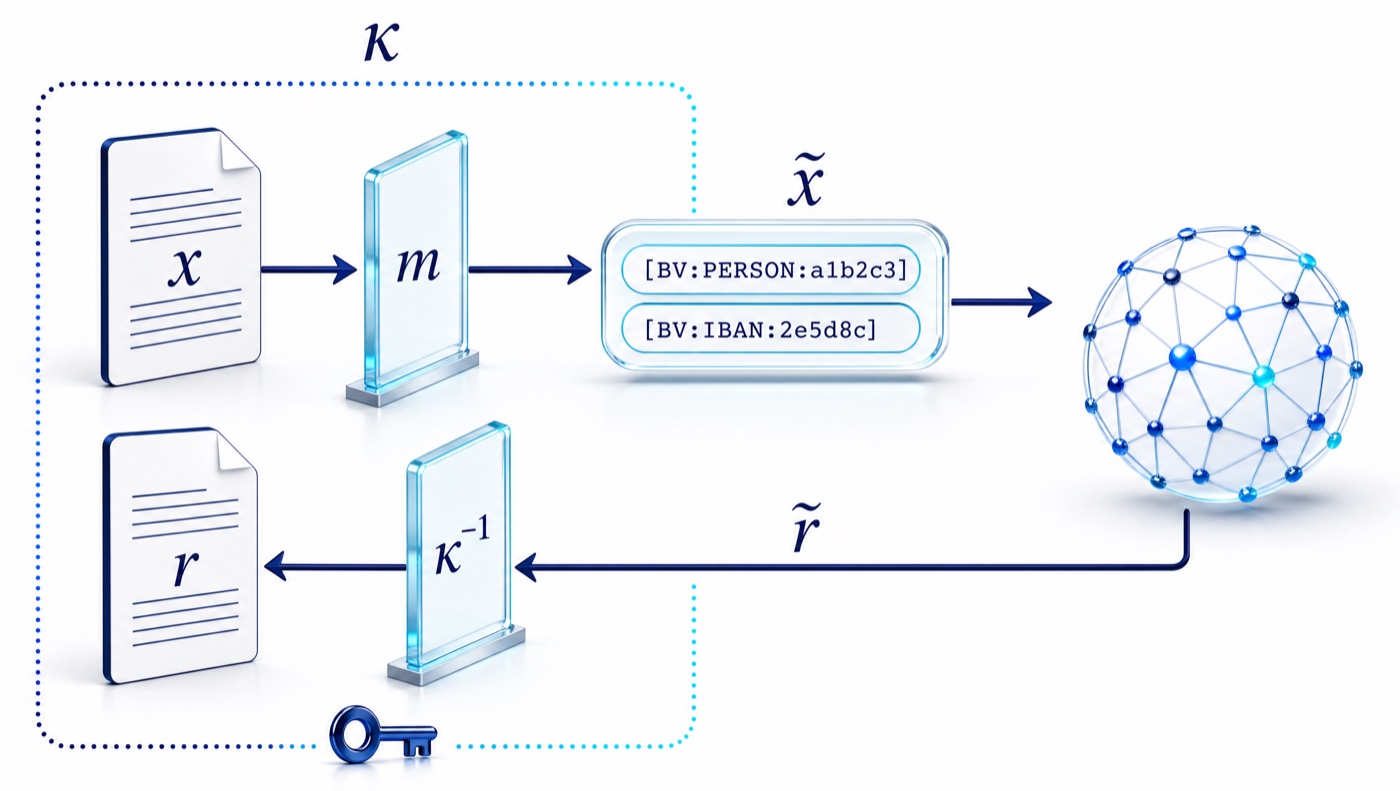
Una capa intermedia que retiene la información sensible antes de enviar tu prompt, documento o fichero a cualquier API de IA.
Saber másLínea 2 · Finanzas cuantitativas
Estudiamos con datos diarios desde 1928 cómo se comportan los fondos 2x y 3x, qué reglas los mejoran y qué parte de lo que ganan no se distingue del azar. Cada artículo fija de antemano cómo se va a contestar y descuenta la búsqueda.
Elija un mundo —la historia barajada, volatilidad que se agrupa, crisis más frecuentes o las crisis reales— y compare el 3x, la media de 200 sesiones o ½ Kelly en miles de futuros posibles.
Cargando artículos…
Línea 3 · La biblioteca
Explora por tema. Cada pieza es autocontenida: contexto, intuición, formalización y resultados.
Destacado · Agentes
Un agente sin contexto es solo un modelo. La recuperación vectorial clásica trata el conocimiento como una bolsa de fragmentos independientes — y por eso falla en las preguntas que más importan a una empresa. Repasamos los problemas reales que viven los desarrolladores de RAG (con datos), por qué la estructura de grafo gana donde el vector se queda corto, cómo se posiciona el panorama (Pinecone, LangChain, LlamaIndex, Neo4j, Microsoft GraphRAG) y cómo pensamos ser los mejores en el contexto que de verdad cuenta: la operación de una empresa.
Leer el artículoLa serie de finanzas cuantitativas está más arriba, en Línea 2, y completa en Finanzas cuantitativas.
Substack
Los artículos del laboratorio se publican en Substack. Suscríbase para recibir cada uno cuando salga; puede darse de baja cuando quiera.
Enlace provisional La publicación en Substack aún no está abierta; el botón se activará al publicar.